
Motivos benignos ou malignos para a subida de juros longos nos EUA?
Qual a capacidade de efeitos da IA sobre produtividade e crescimento para compensar a carência de receitas com tarifas e a nova lei orçamentária?
Qual a capacidade de efeitos da IA sobre produtividade e crescimento para compensar a carência de receitas com tarifas e a nova lei orçamentária?
Há um "novo normal" com custos de financiamento significativamente mais altos do que na última década. Se melhorias nos saldos primários dos governos não puderem ser alcançadas para compensar taxas reais mais altas e crescimento potencial mais baixo, a dívida soberana continuará a crescer. Isso também poderá trazer implicações para a saúde do setor financeiro. Taxas de juros mais altas, níveis mais altos de dívida soberana e uma parcela maior dessa dívida no balanço do setor bancário tornam o setor financeiro mais vulnerável. Uma reconstrução gradual e crível de amortecedores fiscais que garantam a sustentabilidade de longo prazo de dívidas soberanas será apropriada no "novo normal" do regime de políticas macroeconômicas.
Tem-se, no momento, uma repetição de momentos passados de tensão por causa de um aparente impasse na decisão congressual sobre adiar ou aliviar a restrição do teto nominal de divida publica nos EUA. Permanece a esperança de que a Casa Branca e os republicanos alcancem um acordo a tempo de evitar o que Yellen chamou de “impensável” e “catastrófico” - inclusive uma inadimplência no serviço da dívida. Um “inimaginável” calote na dívida pública do país teria consequências nefastas, escreve Otaviano Canuto
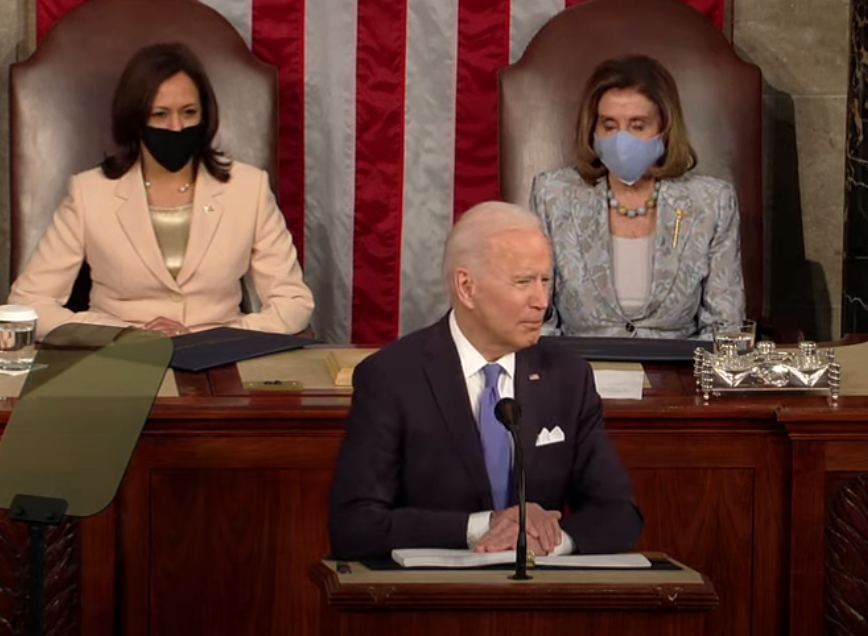
Há quem já esteja esperando que o nível dos juros de 10 anos se mova a 2% ao ano. Isso não será suficiente para deter o entusiasmo de Biden com a verdadeira reorientação radical na política econômica e social a que já se propôs a começar em seus 100 primeiros dias.
Segundo a Secretária do Tesouro, Janet Yellen, seria melhor correr o risco de excesso do que de insuficiência. Além disso, o novo regime de política monetária do Federal Reserve põe os 2% de meta de inflação como uma média, não como um teto forçando reações de política monetária para evitá-lo de antemão. Depois de longo período de inflação abaixo dos 2% mesmo em anos com baixo desemprego e juros no piso, as autoridades monetárias poderão se dar ao luxo de esperar algum tempo com inflação acima da média até ser compelidas a apertar os botões.
A ação de bancos centrais das economias avançadas tem sido mais reativa que proativa, mais reflexo do que causa, e na ausência dela o desempenho macroeconômico teria sido ainda mais medíocre do que o verificado. O fato é que as taxas de juros reais –de curto e longo prazos– vêm declinando há décadas, ao longo das quais bancos centrais tiveram de responder a vários choques. Como não houve aceleração inflacionária, pode-se presumir que as taxas “naturais” de juros –aquelas nas quais fluxos de poupança e investimentos estão próximos o suficiente para evitar que excessos de demanda ou de oferta provoquem inflação ou recessão– vêm caindo.

Em seu discurso de posse no ano passado, o ministro Paulo Guedes falou da necessidade de construir as paredes necessárias para segurar o teto dos gastos. Domingo passado a Folha de S. Paulo trouxe um manifesto de um grupo de economistas propondo um rebaixamento do piso de gastos para evitar o colapso do teto. Por quê? ------------------------ O segredo está em integrar políticas sociais em um único programa, com maior eficiência por conta da substituição de programas atuais por outro mais socialmente progressivo.

A covid-19 está derrubando o PIB brasileiro em 2020 e a provável recuperação econômica no ano que vem não será capaz de retorná-lo para onde estava no ano passado. Isso depois de 3 anos nos quais a queda durante a recessão de 2015-2016 não chegou a ser inteiramente revertida. Também em 2020, o deficit público está subindo vertiginosamente. O país se defrontará com uma encruzilhada: continuidade de um ajuste fiscal gradual, com perspectivas de crescimento econômico algo melhores, ou estagnação e insolvência.
Alexandre Cabral recebe dois convidados - Juliana Inhasz e Otaviano Canuto - para debater a decisão do Banco Central sobre a Taxa Selic. O que isso pode afetar no futuro da economia brasileira.

Taxar grandes fortunas e patrimônios é a solução para a economia norte-americana? Parte dos programas de candidatos democratas, a proposta encontra uma série de barreiras. Na Europa, onde a medida já funciona, implentar o imposto tem sido uma aventura. Direto de Washington, EUA, Otaviano Canuto fala sobre o tema no Ajuste de Contas.

A queda em 15 posições do Brasil no relatório “Doing Business” 2020, divulgado no fim de outubro – que mostra que o Brasil foi da 109ª para a 124ª posição –, é um sinal de alerta. O resultado aponta que o País pode não conseguir ter um ambiente de negócios mais fácil e mais próximo ao de nações desenvolvidas. Isso porque o esforço para aumentar a competitividade e a produtividade ainda não é suficiente. A redução do tempo que é gasto com pagamento de impostos (184ª posição) ou com procedimentos para a expansão de uma empresa, como a obtenção de alvará de construção (170ª posição), são exemplos das dificuldades enfrentadas pelos empreendedores em território nacional. Em entrevista à plataforma, em 2017, o atualmente membro senior do Policy Center for the New South e membro senior nao-residente de Brookings Institution, alem de ex-diretor-executivo e ex-vice presidente do Banco Mundial Otaviano Canuto aponta vários desses problemas e lembra ainda que sem uma modernização profunda nas questões ligadas ao empreendedorismo – combinada com infraestrutura –, o surgimento de novas empresas e a mudança de categoria de micros para pequenos ou médios negócios serão atravancados.
O acordo entre Mercosul e União Europeia é um exemplo de notícia boa que está sendo abalada nos últimos dias, de acordo com ex-diretor do Banco Mundial
A recuperação econômica brasileira após a profunda recessão de 2015-16 tem sido a mais lenta até hoje registrada, com o PIB por habitante no ano passado permanecendo mais de 9% abaixo de seu pico anterior à crise. O relatório anual do FMI sobre a economia do país, divulgado na semana passada, estimou o atual PIB como quase 4% abaixo de seu potencial, o que sugere insuficiência de demanda agregada. Por outro lado, como a lentidão da recuperação reflete fatores de ordem estrutural, cumpre evitar que o recurso a medidas de reforço de tal demanda jogue contra o enfrentamento de tais problemas.
País não pode ficar sem reformas. Otimismo do mercado pode descer OTAVIANO CANUTO PODER 360 - 02.fev.2019 (sábado) A julgar pelos mercados financeiros, a economia brasileira iniciou o ano…

Entrevista a Capital Aberto (William Salasar)